Poradniki wideo dla inwestorów
30 krótkich filmów (1–2 minuty). Prosto o flipach, pożyczce, umowie, kosztach, księdze wieczystej, ryzykach i naszych realizacjach. Mówi Piotr Lubelski, prezes XOOL.PL.
Nie musisz znać się na nieruchomościach, żeby zrozumieć, jak pracuje Twój kapitał. W tych filmach tłumaczę po kolei: na czym zarabia flip, kto pierwszy dostaje pieniądze, ile trwa projekt, czym różni się flip od pożyczki, dlaczego we flipie 50/50 mieszkanie jest Twoje, co jest w umowie, o jakich kosztach łatwo zapomnieć, jak sprawdzić firmę i co może pójść nie tak. Pod każdym filmem jest pełny tekst, jeśli wolisz czytać.
Przejdź do: Podstawy: jak działa wspólny flip · Pieniądze: podział zysku, koszty i czas · Jak wybieramy, remontujemy i sprzedajemy mieszkania · Bezpieczeństwo, umowa i kontrola · Kto za tym stoi: historia i realizacje
Materiał edukacyjny, nie oferta. Liczby w filmach to przykłady i szacunki, nie obietnica wyniku. Wiążąca jest umowa. Wszystkie filmy są też na YouTube: playlista „Inwestowanie we flipy od podstaw”.
Podstawy: jak działa wspólny flip
01. Flip 50/50 – jak to działa · 1:49
Masz kapitał, ale nie masz czasu ani ochoty na remonty? W 2 minuty wyjaśniam, jak działa wspólny flip 50/50: kto co robi, jak dzielimy zysk, ile to trwa i co może pójść nie tak.
Przeczytaj zamiast oglądać
Masz odłożone pieniądze, ale nie masz czasu ani ochoty na remonty? W 2 minuty pokażę Ci, jak działa wspólny flip 50/50.
W takim projekcie są dwie strony. Ty wnosisz kapitał: kupujesz mieszkanie i finansujesz remont. My wnosimy pracę i doświadczenie: szukamy okazji, liczymy, prowadzimy remont i sprzedajemy.
Krok pierwszy. Szukamy mieszkania wyraźnie poniżej wartości rynkowej. Z setek ogłoszeń zostaje kilka.
Krok drugi. Liczymy je razem z Tobą. Raz realnie, a drugi raz w czarnym scenariuszu: sprzedaż taniej, remont drożej, wszystko trwa dłużej. Decyzję o zakupie podejmujemy wspólnie.
Krok trzeci. Kupujesz mieszkanie u notariusza na siebie. W księdze wieczystej właścicielem jesteś Ty. My prowadzimy remont, a co 2 tygodnie dostajesz raport ze zdjęciami i wydatkami.
Krok czwarty. Sprzedaż. Najpierw wraca cały Twój kapitał. Dopiero potem dzielimy zysk.
Z zysku najpierw Ty dostajesz kwotę priorytetową, co najmniej 25 tys. zł. My zarabiamy dopiero z nadwyżki. A gdy zysk przekroczy 50 tys. zł, dzielimy się po połowie.
Ile to trwa? Każde mieszkanie najpierw próbujemy sprzedać bez remontu, na brudno. Jeśli się uda, projekt zamyka się w ok. miesiąc. Flip z remontem trwa zwykle 5–6 miesięcy. A w umowie, dla bezpieczeństwa, zakładamy od 4 do 9 miesięcy.
I uczciwie: to nie jest lokata. Zysk nie jest gwarantowany. Mieszkanie może sprzedać się taniej albo później. Dlatego wszystkie zasady na trudne sytuacje spisujemy w umowie, zanim wpłacisz pierwszą złotówkę.
Zapamiętaj trzy rzeczy. Mieszkanie jest Twoje. Najpierw wraca Twój kapitał i Twoja kwota priorytetowa. A o wszystkim wiesz na bieżąco.
03. Na czym zarabia flip · 1:26
Skąd bierze się zysk z flipa? Nie z magii i nie ze spekulacji, tylko z dobrego zakupu i sprawnego remontu. Pokazuję, kto kupuje mieszkania po remoncie, przykład liczb dla mieszkania ok. 50 m² i kto co robi we wspólnym projekcie.
Przeczytaj zamiast oglądać
Skąd właściwie bierze się zysk z flipa? Nie z magii i nie ze spekulacji. Z dobrego zakupu i z remontu.
Kupujemy mieszkania do remontu, często od osób, którym zależy na szybkiej sprzedaży: po spadku, przy przeprowadzce, przy długach. Kupujemy taniej, bo bierzemy na siebie kłopot. Stan mieszkania, formalności i czas.
Potem remontujemy. Mamy stałe ekipy, stałe stawki i materiały kupowane na warunkach firmowych. Ten sam remont, który prywatną osobę kosztowałby więcej pieniędzy i nerwów, my robimy taniej i według planu.
Kto kupuje mieszkanie po remoncie? Najczęściej młodzi ludzie z kredytem i małym wkładem własnym. Pracują, mają dzieci, nie mają odłożonych pieniędzy ani czasu na remont. Chcą wejść z walizką. I często, kupując od nas, płacą mniej, niż wydaliby, remontując sami.
Różnica między ceną sprzedaży a wszystkimi kosztami to zysk. Przykład mieszkania ok. 50 m²: kapitał 307 tys. zł, sprzedaż 380 tys. zł, zysk do podziału 73 tys. zł, przed podatkiem.
To przykład poglądowy, a nie obietnica. Wynik może być niższy albo wyższy. Dlatego każdy projekt liczymy też w czarnym scenariuszu.
Twoja rola? Decydujesz, finansujesz i podpisujesz akty. Nasza? Cała reszta: od szukania mieszkania po wręczenie kluczy kupującemu.
04. Flip czy pożyczka · 1:27
Dwa sposoby, żeby kapitał pracował na mieszkaniach: wspólny flip 50/50 albo pożyczka dla spółki zabezpieczona hipoteką. Porównuję własność, zarobek, zabezpieczenie i to, kiedy wracają pieniądze – i podpowiadam, dla kogo jest który model.
Przeczytaj zamiast oglądać
Masz kapitał i chcesz, żeby pracował na mieszkaniach? Mamy dwa modele współpracy. Pokażę, czym się różnią i dla kogo jest który.
Pierwszy: flip 50/50. Kupujesz mieszkanie na siebie i finansujesz remont. Zwykle to od 250 do 400 tys. zł. Jesteś właścicielem przez cały projekt. Z zysku najpierw dostajesz kwotę priorytetową, a powyżej 50 tys. zł dzielimy się po połowie. Twój wynik zależy od ceny sprzedaży.
Drugi: pożyczka dla spółki. Pożyczasz nam kapitał na 6–24 miesiące, na stały procent, zwykle od 8 do 14% w skali roku. Twój zarobek znasz od pierwszego dnia i nie zależy od tego, za ile sprzedamy mieszkanie. Zabezpieczeniem jest hipoteka, zwykle na mieszkaniu z projektu, a czasem na innej nieruchomości spółki. Do tego akt notarialny i weksel.
W skrócie. We flipie jesteś właścicielem mieszkania i masz większy potencjał zarobku, ale wynik się zmienia. W pożyczce właścicielem jest spółka, a Ty masz stały procent i hipotekę. Pieniądze z flipa wracają po sprzedaży. Z pożyczki – na koniec umowy, razem z odsetkami.
Lubisz spokój i konkret? Pożyczka. Chcesz większego potencjału i akceptujesz, że wynik może się wahać? Flip.
W obu modelach pieniądze są zamrożone do końca projektu albo umowy. Inwestuj tylko te, których nie będziesz potrzebować wcześniej.
11. Jak zacząć – 4 kroki · 0:53
Pierwszy krok jest prostszy, niż myślisz. Cztery kroki: kontakt, oferta z kalkulacją i wzorem umowy, rozmowa i oglądanie mieszkania, umowa i start. Bez presji – jeśli mieszkanie Ci nie pasuje, poczekasz na następne.
Przeczytaj zamiast oglądać
Jak wygląda pierwszy krok do wspólnego flipa? Prościej, niż myślisz. Cztery kroki.
Krok pierwszy. Zostawiasz kontakt: imię, telefon i e-mail. Kwota nie jest obowiązkowa.
Krok drugi. Dostajesz aktualną ofertę z kalkulacją, realną i pesymistyczną, oraz wzór umowy. Szczegóły, takie jak adres i księga wieczysta, pokazujemy po podpisaniu umowy o poufności.
Krok trzeci. Rozmawiamy, odpowiadam na każde pytanie i pokazuję mieszkanie oraz nasze zakończone realizacje.
Krok czwarty. Podpisujemy umowę, a tożsamość stron potwierdza notariusz. Potem akt zakupu i raporty co 2 tygodnie, aż do rozliczenia.
Bez presji. Jeśli konkretne mieszkanie Ci nie pasuje, po prostu poczekasz na następne.
Formularz kontaktowy znajdziesz na naszej stronie.
24. Czym jesteśmy, a czym nie · 1:09
Nie jesteśmy bankiem, funduszem ani domem maklerskim i nie podlegamy nadzorowi KNF. Wyjaśniam, czego nie robimy, na czym polega współpraca i co to oznacza dla Twoich pieniędzy.
Przeczytaj zamiast oglądać
Czy XOOL.PL to fundusz? Bank? Lokata? Nie. Wyjaśnię, czym jesteśmy, a czym nie, i co to dla Ciebie znaczy.
Jesteśmy spółką, która kupuje, remontuje i sprzedaje mieszkania. Nie jesteśmy bankiem, funduszem inwestycyjnym, domem maklerskim ani instytucją pożyczkową. Nie podlegamy nadzorowi Komisji Nadzoru Finansowego.
Nie przyjmujemy depozytów ani wpłat na lokatę. Nie zbieramy pieniędzy od wielu osób do wspólnej puli. Nie oferujemy akcji, obligacji ani udziałów w funduszu. I nie obiecujemy gwarantowanego zysku.
Każda współpraca to indywidualna umowa cywilnoprawna dotycząca jednego, konkretnego mieszkania. We flipie kupujesz je sam, na siebie. Przy pożyczce masz hipotekę, akt notarialny i weksel.
Co to oznacza dla Ciebie? Twoje pieniądze nie są objęte gwarancjami Bankowego Funduszu Gwarancyjnego, tak jak lokata w banku. Zysk może być niższy, projekt może potrwać dłużej, a w skrajnym przypadku możliwa jest strata.
Dlatego pokaż umowę swojemu prawnikowi albo doradcy, zanim ją podpiszesz. My do tego zachęcamy.
30. Dokumenty przed decyzją · 0:55
Na start oferta z kalkulacją realną i pesymistyczną oraz wzór umowy. Po umowie o poufności: adres, numer księgi wieczystej, umowa rezerwacyjna i kosztorys. Potem oględziny. Wyjaśniam, dlaczego w tej kolejności.
Przeczytaj zamiast oglądać
Zanim zainwestujesz, masz prawo zobaczyć dokumenty. Pokażę, co dostajesz przed decyzją i dlaczego część dopiero po umowie o poufności.
Na start: aktualna oferta z kalkulacją w wariancie realnym i pesymistycznym oraz wzór umowy.
Po podpisaniu krótkiej umowy o poufności dostajesz dokładny adres, numer księgi wieczystej, umowę rezerwacyjną i kosztorys remontu. Ta umowa jest bezpłatna i do niczego nie zobowiązuje.
Dlaczego nie podajemy adresów w ogłoszeniach? Żeby chronić sprzedających i nasze negocjacje.
Mieszkanie możesz obejrzeć na miejscu, przed podpisaniem umowy. Jeśli wolisz, pieniądze na zakup mogą trafić do depozytu notarialnego i zostać wypłacone sprzedającemu dopiero po podpisaniu aktu. Koszt depozytu ustalamy z góry.
Sprawdź księgę wieczystą sam, przeczytaj kosztorys i zadaj pytania. Dopiero potem decyduj.
Pieniądze: podział zysku, koszty i czas
02. Najpierw Ty – kwota priorytetowa · 1:31
Po sprzedaży mieszkania najpierw wraca Twój kapitał, a z zysku najpierw dostajesz kwotę priorytetową – co najmniej 25 tys. zł. Pokazuję to na trzech przykładach i mówię uczciwie, czego ta zasada nie chroni.
Przeczytaj zamiast oglądać
Kto pierwszy dostaje pieniądze ze sprzedaży mieszkania? U nas – Ty. Wyjaśnię to na trzech prostych przykładach.
Po sprzedaży liczymy zysk. To cena sprzedaży minus wszystkie koszty: zakup, notariusz, remont, czynsze i ogłoszenia. Każdy koszt ma fakturę albo paragon.
Najpierw wraca cały Twój kapitał. Potem z zysku wypłacamy Tobie kwotę priorytetową. Zapisujemy ją w umowie, liczymy z czarnego scenariusza i zawsze wynosi co najmniej 25 tys. zł.
Przykład pierwszy. Zysk 20 tys. zł. Wszystko trafia do Ciebie. My nie zarabiamy nic.
Przykład drugi. Zysk 40 tys. zł. Ty dostajesz dwadzieścia pięć, my piętnaście.
Przykład trzeci. Zysk 80 tys. zł. Każda strona dostaje po czterdzieści. Powyżej 50 tys. zł zysku dzielimy się po połowie.
Dlaczego tak? Bo to my wybieramy mieszkanie i prowadzimy remont. Chcemy, żeby słabszy wynik najpierw uderzał w nas, a nie w Ciebie.
I jeszcze jedno. Jeśli sprzedaż przeciągnie się ponad 9 miesięcy, Twój udział w zysku rośnie z każdym kolejnym miesiącem. Opóźnienie kosztuje nas, nie Ciebie.
Uczciwie: kwota priorytetowa to zasada podziału zysku, a nie obietnica wyniku. Jeśli projekt skończy się stratą, kwota priorytetowa jej nie pokryje. Dlatego kupujemy tylko mieszkania, które bronią się także w czarnym scenariuszu.
Własny przykład możesz policzyć w naszym kalkulatorze inwestora.
05. Jak czytać kalkulator inwestora · 1:20
Zanim porozmawiamy o konkretnym mieszkaniu, możesz sam policzyć wynik. Pokazuję, jak działa kalkulator na xool.pl: model, wariant pesymistyczny i realny, sposób sprzedaży, cena i czas – i co znaczą wyniki.
Przeczytaj zamiast oglądać
Zanim porozmawiamy o konkretnym mieszkaniu, możesz sam policzyć, ile mógłbyś zarobić. Pokażę, jak działa nasz kalkulator.
Najpierw wybierasz model: flip albo pożyczkę.
Potem wariant. Pesymistyczny to nasz czarny scenariusz: cena sprzedaży o 5% niższa, remont o 15% droższy i 9 miesięcy. Realny to nasze najlepsze oszacowanie. Optymistyczny pokazujemy tylko informacyjnie. Decyzje podejmujemy na realnym i pesymistycznym.
Dalej sposób sprzedaży: po remoncie albo przed remontem, czyli wtedy, gdy kupiec zapłaci dobrą cenę od razu.
Suwakami zmieniasz cenę sprzedaży i czas projektu. Zobacz, co robi czas: każdy miesiąc to czynsz, media i dłużej zamrożony kapitał.
Wyniki. Twój zysk, liczony według zasady „najpierw Ty”. Twój kapitał. Zwrot z projektu, czyli zysk podzielony przez wszystkie wydatki. Zwrot z Twojego kapitału, czyli Twój zysk podzielony przez Twoje pieniądze, także w skali roku. I próg bez straty: najniższa cena sprzedaży, przy której nikt nie traci.
To narzędzie edukacyjne. Kwoty są przed podatkiem, a przykłady poglądowe. Prawdziwe liczby dostajesz w kalkulacji konkretnego mieszkania.
Pobaw się suwakami i zobacz, jak zmienia się wynik.
06. Ile trwa flip · 1:25
Kiedy wrócą Twoje pieniądze? Są trzy liczby: flip na brudno zwykle ok. 1 miesiąca, flip z remontem zwykle 5–6 miesięcy, a w umowie dla bezpieczeństwa od 4 do 9 miesięcy. Wyjaśniam każdą i mówię, co robimy, gdy rynek stoi.
Przeczytaj zamiast oglądać
Ile czekasz na swoje pieniądze? Są trzy liczby: ok. miesiąca, 5–6 miesięcy i od 4 do 9. Wyjaśnię każdą.
Dzień pierwszy: akt u notariusza. Tego samego dnia wystawiamy mieszkanie na sprzedaż, w cenie jak po remoncie.
Dlaczego bez remontu? Bo kupujemy wyraźnie taniej, niż mieszkanie jest warte. Jeśli znajdzie się kupiec, który zapłaci naszą cenę od razu, sprzedajemy bez remontu. Taki flip na brudno trwa zwykle ok. miesiąca.
Jeśli takiego kupca nie ma, robimy projekt, remont, home staging i profesjonalne zdjęcia. Mieszkanie po remoncie sprzedaje się szybciej niż mieszkanie do remontu. Cały flip z remontem trwa zwykle 5–6 miesięcy, razem z umową, aktem i wpisami w księdze wieczystej.
Skąd w umowie od 4 do 9 miesięcy? Z ostrożności. Wolimy, żebyś był miło zaskoczony, niż rozczarowany. 9 miesięcy to wariant z przedłużeniem: gdy rynek zwalnia albo kupujący czeka na kredyt. A jeśli sprzedaż potrwa dłużej, Twój udział w zysku rośnie z każdym miesiącem.
Gdy rynek stoi, mamy plan B: najem do czasu, aż sprzedaż znów będzie się opłacać.
Terminu sprzedaży nie da się zagwarantować. Zależy od rynku, banków kupujących i sądu. Dlatego o każdym opóźnieniu mówimy od razu, z planem naprawczym.
19. Ile pieniędzy potrzebujesz · 1:21
Zakup, remont, podatek, notariusz, czynsze i ogłoszenia – pokazuję, z czego składa się kapitał na jeden flip, przykład z kalkulacji i co zrobić, jeśli masz mniej.
Przeczytaj zamiast oglądać
Ile pieniędzy potrzebujesz, żeby wejść we wspólny flip? Pokażę, z czego składa się ta kwota.
Mieszkania w naszym regionie kupujemy zwykle za 150–270 tys. zł. Remont, zależnie od zakresu, to zwykle od 10 do 60 tys. zł. Pełny remont, z projektem i nowymi instalacjami, bywa droższy.
Do tego koszty przy zakupie, czyli podatek i notariusz, oraz koszty w trakcie: czynsz, media i ogłoszenia. Typowy flip 50/50 z remontem to razem zwykle od 250 do 400 tys. zł. Flip na brudno, bez remontu, wymaga mniej.
Przykład z naszej kalkulacji: mieszkanie ok. 50 m², z pełnym remontem. Zakup 210 tys. zł, podatek i notariusz 5 tys. zł, remont 80 tys. zł, czynsze, media i ogłoszenia 12 tys. zł. Razem 307 tys. zł.
Masz mniej? Są dwie drogi. Jeden projekt mogą wspólnie finansować dwaj inwestorzy. Albo możesz pożyczyć spółce część potrzebnej kwoty, na stały procent i pod hipotekę.
Pamiętaj: to pieniądze zamrożone do końca projektu. Inwestuj tylko te, których nie będziesz potrzebować wcześniej. A prawdziwe liczby dostajesz w kalkulacji konkretnego mieszkania.
21. Koszty, o których się zapomina · 1:13
Podatek PCC, notariusz, opłaty sądowe, czynsze, media, ogłoszenia i home staging. Pokazuję koszty flipa na przykładzie prawdziwej realizacji przy Hallera w Sosnowcu i przypominam o podatku dochodowym.
Przeczytaj zamiast oglądać
Kupiłeś za dwieście, sprzedałeś za trzysta, więc zarobiłeś sto? Nie. Pokażę koszty, o których najczęściej się zapomina.
Przy zakupie: podatek od czynności cywilnoprawnych, przy rynku wtórnym zwykle 2% ceny. Do tego taksa notarialna i opłaty sądowe za wpisy w księdze wieczystej.
W trakcie projektu: czynsz do spółdzielni albo wspólnoty, prąd, woda i ogrzewanie. Każdy miesiąc kosztuje, dlatego czas ma znaczenie.
Przy sprzedaży: zdjęcia, ogłoszenia i home staging. A jeśli część projektu finansuje pożyczka, także jej koszt.
Przykład z realizacji przy Hallera w Sosnowcu. Zakup 195 tys. zł. Notariusz, podatek i opłaty: 4 845 zł. Remont z materiałami: ok. 57 200 zł. Czynsze, media, zdjęcia i ogłoszenia: ok. 7 900 zł.
Wszystkie te koszty są w kalkulacji od początku, a w rozliczeniu potwierdzają je faktury. Zysk liczymy dopiero po nich.
I jeszcze podatek dochodowy. Nasze kwoty są przed podatkiem, bo jego wysokość zależy od Twojej sytuacji. Warto to omówić z księgowym przed startem.
17. 4 pytania inwestorów · 1:17
Cztery pytania, które słyszę na prawie każdym pierwszym spotkaniu: gdzie są moje pieniądze, skąd wiadomo, że koszty nie są zawyżane, czy spółka zarabia w ukryty sposób i czy można wycofać pieniądze wcześniej.
Przeczytaj zamiast oglądać
Na pierwszym spotkaniu słyszę zwykle te same pytania. Odpowiem na cztery najczęstsze.
Gdzie właściwie są moje pieniądze? W jednym, konkretnym mieszkaniu. XOOL.PL to spółka, która kupuje, remontuje i sprzedaje mieszkania. Każda umowa dotyczy jednego lokalu, który możesz obejrzeć i sprawdzić w księdze wieczystej. Zysk pochodzi tylko z jego sprzedaży.
Skąd mam wiedzieć, że koszty nie są zawyżane? Budżet remontu jest w umowie, a jego przekroczenie ma limit 15%. Co 2 tygodnie dostajesz raport z fakturami. Rozliczenie końcowe opiera się na dokumentach, nie na deklaracjach.
Czy spółka zarabia na mnie w ukryty sposób? Nie. Zarabiamy na swojej części zysku we flipie albo na różnicy między zyskiem z projektu a odsetkami przy pożyczce. Jeśli należy nam się jakiekolwiek inne wynagrodzenie, jest zapisane w umowie.
Czy mogę wycofać pieniądze wcześniej? Kapitał pracuje w konkretnym mieszkaniu, więc wraca po sprzedaży albo w terminie z umowy. Jeśli Twoja sytuacja się zmieni, porozmawiamy, ale szybki zwrot nie zawsze będzie możliwy.
Dlatego zasada jest prosta: inwestuj tylko pieniądze, których nie będziesz potrzebować w najbliższych miesiącach. I pytaj o wszystko, zanim cokolwiek podpiszesz.
Jak wybieramy, remontujemy i sprzedajemy mieszkania
15. Dlaczego Zagłębie · 1:32
Sosnowiec, Będzin i Dąbrowa Górnicza leżą tuż przy Katowicach, a metr mieszkania kosztuje tu ułamek ceny w stolicy. Pokazuję ceny, gospodarkę regionu, kto tu kupuje – i uczciwie mówię o słabszych stronach.
Przeczytaj zamiast oglądać
Dlaczego kupujemy mieszkania w Zagłębiu, a nie w Warszawie czy Krakowie? Bo za cenę jednego mieszkania w stolicy można tu kupić i wyremontować dwa, a czasem trzy.
Średnia cena transakcyjna metra mieszkania z rynku wtórnego w Warszawie to ok. 16 700 zł. W Katowicach ok. 8 100 zł. W Sosnowcu, według szacunków, ok. 5 600 zł.
Sosnowiec, Będzin i Dąbrowa Górnicza leżą tuż przy Katowicach, w metropolii, w której mieszka ponad 2 mln ludzi. Z Sosnowca do centrum Katowic jest ok. 10 km.
Region już dawno nie żyje z kopalń. Katowicka strefa ekonomiczna wydała w 2025 roku najwięcej decyzji o wsparciu nowych inwestycji w Polsce. Lotnisko w Pyrzowicach obsłużyło rekordowe ponad 7 mln pasażerów. A w metropolii uczy się prawie 100 tys. studentów.
Kto tu kupuje i wynajmuje? Młode rodziny, dla których to szansa na własne mieszkanie blisko Katowic. Pracownicy firm z regionu. I studenci.
Uczciwie: liczba mieszkańców miast Zagłębia powoli spada, a bezrobocie w Sosnowcu jest trochę wyższe niż średnia w kraju. Dlatego nie liczymy na to, że wzrost cen wszystko wybaczy. Kupujemy poniżej ceny rynkowej i celujemy w mieszkania, na które zawsze jest popyt: dwa, trzy pokoje, dobra komunikacja.
I najważniejsze: mieszkamy i działamy tutaj. Znamy osiedla, bloki i ludzi. Nie kupujemy na odległość.
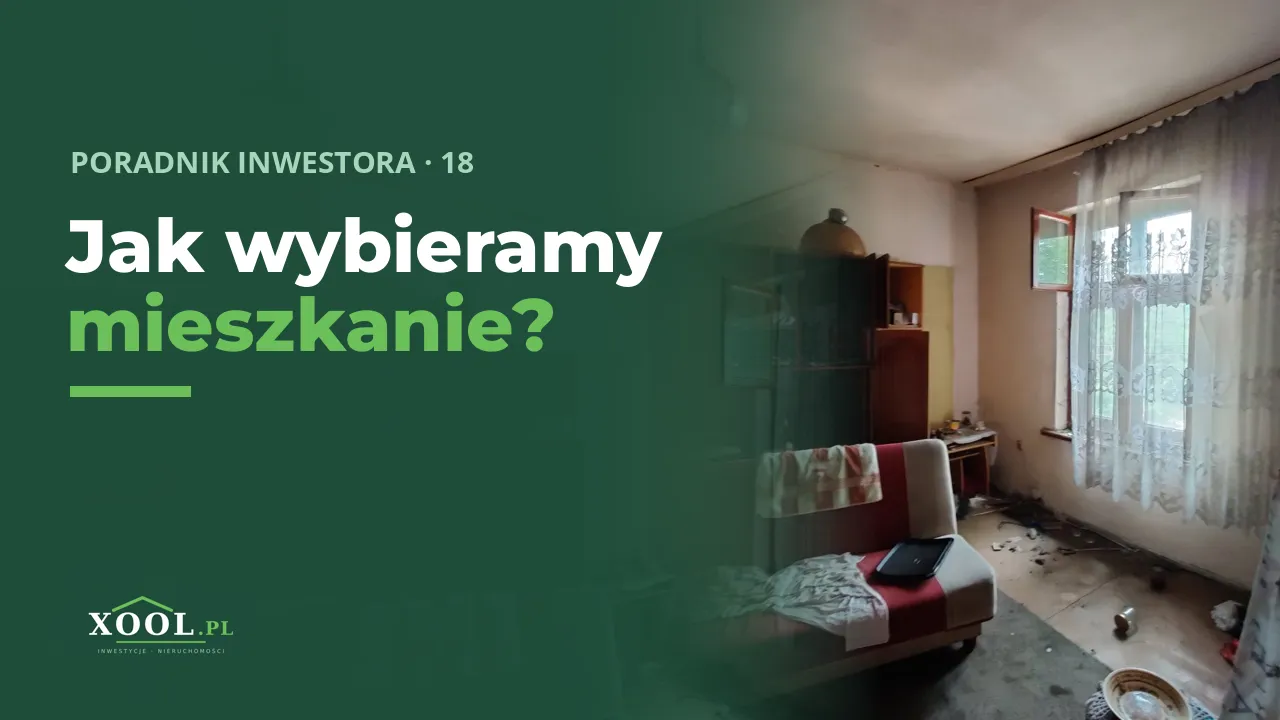
18. Jak wybieramy mieszkanie · 1:18
Selekcja ofert, oględziny z kosztorysem, cena sprzedaży z prawdziwych transakcji i dwa warianty kalkulacji. Pokazuję, jak wybieramy mieszkanie i dlaczego większość ogłoszeń odpada.
Przeczytaj zamiast oglądać
Z setek ogłoszeń zostaje kilka. Pokażę, jak wybieramy mieszkanie, w które warto włożyć kapitał.
Krok pierwszy: selekcja. Z setek ofert w Sosnowcu, Będzinie i Dąbrowie Górniczej wybieramy tylko te wyraźnie poniżej wartości rynkowej. Oferty mamy z kilku źródeł: od osób, które sprzedają bezpośrednio, z biur nieruchomości i od lokalnych współpracowników.
Krok drugi: oględziny i kosztorys. Sprawdzamy stan techniczny i prawny. Z projektantką przygotowujemy zakres i koszt remontu.
Krok trzeci: cena sprzedaży. Sprawdzamy prawdziwe transakcje w Rejestrze Cen Nieruchomości, ceny ofertowe po negocjacjach i opinie pośredników, doradców kredytowych i notariuszy. Do kalkulacji bierzemy ostrożnie 95% średniej ceny podobnych mieszkań po remoncie.
Krok czwarty: dwa warianty. Liczymy realnie i pesymistycznie: niższa cena, droższy remont, dłuższy czas. Kupujemy tylko wtedy, gdy projekt broni się także w czarnym scenariuszu.
Na co jeszcze patrzymy? Na metraż i układ, bo na dwa, trzy pokoje zawsze są kupcy. Na komunikację. I na budynek: piony, szkody górnicze, wspólnotę albo spółdzielnię.
Większość ogłoszeń odpada. I dobrze. Lepiej nie kupić, niż kupić za drogo.
28. Licytacja komornicza · 1:07
Licytacja potrafi dać dużo niższą cenę zakupu – nasz najlepszy wynik pochodzi właśnie z licytacji. Wyjaśniam wadium, ryzyka prawne i na co uważać, na przykładzie Koszelewa w Będzinie.
Przeczytaj zamiast oglądać
Mieszkanie z licytacji komorniczej potrafi być dużo tańsze. Nasz najlepszy wynik pochodzi właśnie z licytacji. Ale to nie jest zakup dla każdego.
Dlaczego taniej? Bo kupujący bierze na siebie więcej ryzyka i formalności. Przed licytacją trzeba wpłacić wadium, czyli 10% sumy oszacowania.
Często nie da się obejrzeć mieszkania w środku. Trzeba też dokładnie sprawdzić stan prawny: księgę wieczystą, zadłużenie, kto jest zameldowany i czy lokal będzie wolny.
Przykład: Koszelew w Będzinie. Zakup z licytacji za 63 700 zł, remont z materiałami ok. 38 tys. zł, sprzedaż za 175 tys. zł. Zysk: ok. 70 tys. zł.
Uczciwie: to wyjątek, a nie reguła. Dobrych licytacji jest niewiele, a cena potrafi wzrosnąć w trakcie przetargu. Nie każda licytacja się opłaca.
Dlatego mieszkań z nierozwiązanymi problemami prawnymi nie finansujemy z kapitału inwestora. A licytację liczymy tak samo jak każdy projekt: realnie i w czarnym scenariuszu.
20. Remont taniej – 4 powody · 1:06
Ten sam remont może kosztować prywatną osobę dużo więcej. Stałe ekipy i ryczałty, projekt pod kupującego, materiały na warunkach firmowych i odbiory etapami – pokazuję, skąd różnica i komu to się opłaca.
Przeczytaj zamiast oglądać
Ten sam remont może kosztować prywatną osobę dużo więcej niż nas. Nie dlatego, że oszczędzamy na jakości. Pokażę, skąd ta różnica.
Po pierwsze: stałe ekipy i stałe stawki. Pracujemy na ryczałtach, więc budżet znamy przed rozpoczęciem prac. Nie zależymy od jednej firmy, bo mamy też wykonawców rotacyjnych.
Po drugie: projekt. Każde mieszkanie ma projekt przygotowany z myślą o kupującym i o budżecie. Wiemy, co zrobić, a czego nie robić.
Po trzecie: materiały. Kupujemy na warunkach firmowych, między innymi w Castoramie, Leroy Merlin i OBI, oraz w sprawdzonych hurtowniach.
Po czwarte: odbiory etapami. Sprawdzamy prace po kolei, a nie dopiero na końcu. Po sprzedaży usterki w ramach rękojmi usuwają nasi konserwatorzy.
Dla inwestora to ważne, bo koszt remontu decyduje o zysku. A kupujący często płaci za gotowe mieszkanie mniej, niż wydałby, remontując sam, i oszczędza miesiące nerwów.
Uczciwie: remont potrafi zaskoczyć. Dlatego kosztorys ma rezerwę, a budżet w umowie ma limit przekroczenia 15%.
27. AI: narzędzie, nie decydent · 0:58
Używamy sztucznej inteligencji do porównywania scenariuszy, pracy z danymi o cenach i automatyzacji. Decyzję zawsze podejmuje zarząd wspólnie z inwestorem, a każde mieszkanie oglądamy na miejscu.
Przeczytaj zamiast oglądać
Używamy sztucznej inteligencji. Ale nie po to, żeby decydowała za nas. Pokażę, do czego jej używamy.
Budujemy własne narzędzie oparte na AI, które ocenia potencjał mieszkania i porównuje scenariusze: sprzedaż po remoncie, podział na mniejsze lokale, kwaterę pracowniczą albo wynajem. Cel jest jeden: wybrać scenariusz, który daje inwestorowi najlepszy wynik.
W analizach korzystamy z arkuszy, danych o cenach transakcyjnych i narzędzi AI, na przykład do porządkowania danych. Wiele procesów w firmie jest już zautomatyzowanych, więc pracujemy szybciej i dokładniej.
Ale AI to narzędzie, nie decydent. Liczby i fakty sprawdza człowiek, a ostateczną decyzję zawsze podejmuje zarząd spółki wspólnie z inwestorem.
Uczciwie: żadne narzędzie nie przewidzi rynku. Dlatego nadal liczymy wariant pesymistyczny i oglądamy każde mieszkanie na miejscu, z fachowcem.
29. Kto kupuje po flipie · 0:59
Skoro mieszkanie do remontu jest tańsze, dlaczego ktoś kupuje gotowe? Młodzi na kredyt, ludzie bez czasu i ci, którzy boją się niespodzianek. Pokazuję, kim są kupujący i co to znaczy dla inwestora.
Przeczytaj zamiast oglądać
Skoro mieszkanie do remontu jest tańsze, to dlaczego ktoś kupuje gotowe, po flipie? Bo dla wielu ludzi to po prostu lepszy wybór. Pokażę dlaczego.
Najczęściej kupują młodzi ludzie na kredyt, z małym wkładem własnym. Na zakup pieniądze mają z banku, ale odłożonych na remont już nie.
Pracują, mają dzieci, nie mają czasu ani ochoty użerać się z ekipą. Chcą wejść od razu, z walizką.
Nie znają się na remontach i boją się niespodzianek: instalacji, wilgoci, przesuniętych terminów.
A często płacą mniej, niż wydaliby, remontując sami. Bo fliper kupuje materiały taniej, ma sprawdzone ekipy i wie, czego nie robić.
W Zagłębiu dla wielu par to szansa na własne mieszkanie blisko Katowic. Kupują dokładnie takie mieszkania, jakie przygotowujemy po flipie: gotowe do wprowadzenia.
Ale kupujący też liczą. Dlatego cenę sprzedaży sprawdzamy w prawdziwych transakcjach, a nie w najwyższych ogłoszeniach.
Bezpieczeństwo, umowa i kontrola
08. Księga wieczysta – dlaczego mieszkanie jest Twoje · 1:48
Najczęstsze pytanie inwestorów: a co, jeśli spółka zniknie? Odpowiedź jest w księdze wieczystej. Pokazuję jej cztery działy, kto jest wpisany we flipie 50/50 i przy pożyczce, co sprawdzamy przed zakupem i jak samodzielnie sprawdzić księgę w 5 minut.
Przeczytaj zamiast oglądać
Najczęstsze pytanie, które słyszę od inwestorów: a co, jeśli spółka zniknie? Odpowiedź jest w jednym dokumencie. To księga wieczysta.
Księga wieczysta to publiczny rejestr mieszkania. Prowadzi go sąd, a każdy może ją sprawdzić w internecie po numerze. Ma cztery działy. Pierwszy mówi, co to za nieruchomość. Drugi: kto jest właścicielem. Trzeci: prawa i ograniczenia. Czwarty: hipoteki, czyli długi zabezpieczone na mieszkaniu.
We wspólnym flipie 50/50 kupujesz mieszkanie u notariusza na siebie. Notariusz składa wniosek do sądu, a w dziale drugim jako właściciel wpisany jesteś Ty. Nie spółka. Ty. Przy pożyczce jest inaczej: właścicielem jest spółka, a Twoje zabezpieczenie to hipoteka w dziale czwartym.
Co to oznacza w praktyce? Bez Twojego podpisu nikt nie sprzeda tego mieszkania ani nie wpisze na nim hipoteki. Akt sprzedaży podpisujesz Ty. Nawet gdyby spółce coś się stało, mieszkanie zostaje Twoje.
Zanim cokolwiek kupimy, sprawdzamy księgę: hipoteki, długi, zajęcia komornicze, prawa osób trzecich. Sprawdzamy też zaświadczenia ze spółdzielni albo wspólnoty i to, czy nikt nie jest zameldowany. Mieszkań z nierozwiązanymi problemami prawnymi nie kupujemy za pieniądze inwestora.
U notariusza wszystko jest jasne. Notariusz sprawdza tożsamość stron, odczytuje akt, a płatność idzie przelewem. Koszty zakupu, czyli podatek i opłatę notarialną, masz w kalkulacji od początku.
Uczciwie: księga wieczysta chroni Twoją własność, ale nie wartość mieszkania. Cena może spaść. Dlatego kupujemy poniżej rynku i liczymy czarny scenariusz.
Dobra rada, z kimkolwiek inwestujesz: po podpisaniu umowy o poufności poproś o numer księgi wieczystej i sprawdź ją sam. To zajmuje 5 minut.
07. Pożyczka zabezpieczona hipoteką · 1:37
Chcesz zarabiać na mieszkaniach bez udziału w wyniku sprzedaży? Wyjaśniam pożyczkę dla spółki: stały procent, podatek pobierany za Ciebie, trzy zabezpieczenia (hipoteka, akt notarialny z poddaniem się egzekucji, weksel) i bufor wartości.
Przeczytaj zamiast oglądać
Chcesz, żeby pieniądze pracowały na mieszkaniach, ale bez udziału w wyniku sprzedaży? Jest pożyczka dla spółki. Pokażę, jak działa i jak jest zabezpieczona.
Pożyczasz spółce XOOL.PL określoną kwotę na konkretny projekt, na 6–24 miesiące. Oprocentowanie jest stałe, zwykle od 8 do 14% w skali roku. Odsetki liczymy od dnia przelewu do dnia zwrotu. Wypłacamy je jednorazowo na koniec, razem z kapitałem.
Podatek od odsetek, 19%, potrącamy i odprowadzamy sami. Dostajesz kwotę netto i nie musisz niczego rozliczać.
Teraz zabezpieczenia. Pierwsze: hipoteka wpisana do księgi wieczystej. Zwykle na mieszkaniu z projektu, ale spółka może dać też inną swoją nieruchomość. Ustalamy to indywidualnie. Dopóki nie spłacimy pożyczki, ta nieruchomość zabezpiecza Twoje pieniądze. Drugie: akt notarialny, w którym spółka poddaje się egzekucji. W razie braku spłaty nie potrzebujesz procesu: po nadaniu klauzuli sprawę przejmuje komornik. Trzecie: weksel.
Do tego bufor. Pożyczka jest niższa niż wartość nieruchomości, na której wpisana jest hipoteka. Ta różnica chroni Twój kapitał nawet przy spadku cen.
Uczciwie: egzekucja z nieruchomości trwa i może skończyć się sprzedażą poniżej rynku. Pieniądze są niedostępne do końca umowy. Nie jesteśmy bankiem, a środki nie są objęte gwarancją Bankowego Funduszu Gwarancyjnego.
Kwotę, okres, oprocentowanie i zabezpieczenie ustalamy indywidualnie i zapisujemy w umowie.
22. Co jest w umowie flipa · 1:07
Zanim przelejesz złotówkę, wszystko jest na papierze. Pokazuję, co zapisujemy w umowie flipa 50/50: budżet z limitem, kwotę priorytetową, terminy, minimalną cenę sprzedaży, plan na trudne sytuacje i formalności.
Przeczytaj zamiast oglądać
Zanim przelejesz choćby złotówkę, wszystko jest na papierze. Pokażę, co zapisujemy w umowie wspólnego flipa.
Pieniądze: budżet remontu z limitem przekroczenia 15%, kwota priorytetowa dla Ciebie i zasady podziału zysku. Także to, że po 9 miesiącach Twój udział w zysku rośnie.
Czas: harmonogram i termin zakończenia projektu. O każdym opóźnieniu informujemy od razu, z planem naprawczym.
Sprzedaż: obiektywne kryteria przyjęcia oferty kupna i minimalna cena, poniżej której nie sprzedamy mieszkania bez Twojej zgody. Gdy różnimy się co do wartości, decyduje niezależny rzeczoznawca.
Trudne sytuacje: obniżka ceny w ustalonych granicach albo czasowy wynajem. Klauzula siły wyższej. I kara, jeśli to my wycofamy się ze współpracy.
Formalności: umowę podpisujemy ze spółką, a tożsamość stron potwierdza notariusz. Zakup, remont i sprzedaż prowadzimy na podstawie umowy i pełnomocnictwa. Umowa przechodzi też na następców prawnych.
Wzór umowy dostajesz przed decyzją. Przeczytaj go spokojnie i pokaż swojemu prawnikowi. My do tego zachęcamy.
16. Plan B – 5 dróg wyjścia · 1:09
Zanim kupimy mieszkanie, sprawdzamy kilka scenariuszy: sprzedaż po remoncie, podział na mniejsze lokale, kwatera pracownicza, sprzedaż z najemcą i wynajem. Kupujemy tylko, gdy liczby bronią się co najmniej w jednym z nich.
Przeczytaj zamiast oglądać
Co, jeśli mieszkania po remoncie nie da się dobrze sprzedać? Zanim cokolwiek kupimy, sprawdzamy kilka dróg wyjścia. Pokażę pięć.
Pierwsza, klasyczna: remont, home staging i sprzedaż klientowi końcowemu. To nasz podstawowy plan.
Druga: podział większego mieszkania na mniejsze, samodzielne lokale. Tylko wtedy, gdy pozwalają na to przepisy i układ mieszkania.
Trzecia: kwatera pracownicza. Znamy ten rynek z własnych kwater w Będzinie i Sosnowcu.
Czwarta: sprzedaż mieszkania z najemcą, jako gotowy produkt dla inwestora, który szuka stałego dochodu. Piąta: wynajem z zarządzaniem po naszej stronie, gdy to bardziej opłacalne niż szybka sprzedaż.
Kupujemy tylko wtedy, gdy liczby bronią się w co najmniej jednym z tych scenariuszy. To dodatkowe zabezpieczenie Twojego kapitału.
Ważne: zmianę scenariusza zawsze uzgadniamy z Tobą, a zasady rozliczenia spisujemy, zanim ją wprowadzimy.
Uczciwie: plan B nie znaczy, że wynik będzie taki sam. Najem czy podział to inny czas i inne koszty. Dlatego liczymy je przed zakupem, a nie w pośpiechu.
09. Raport co 2 tygodnie · 1:05
Nie musisz jeździć na budowę, żeby wiedzieć, co dzieje się z Twoimi pieniędzmi. Pokazuję, co jest w raporcie, który dostajesz co dwa tygodnie, jaki jest limit przekroczenia budżetu i jak mówimy o opóźnieniach.
Przeczytaj zamiast oglądać
Nie musisz jeździć na budowę, żeby wiedzieć, co dzieje się z Twoimi pieniędzmi. Co 2 tygodnie dostajesz raport. Pokażę, co w nim jest.
Po pierwsze: zdjęcia z postępu prac. Po drugie: zestawienie wydatków z fakturami i paragonami. Po trzecie: budżet kontra wykonanie, czyli ile było w planie, a ile wydaliśmy. Po czwarte: harmonogram i następne kroki. A gdy mieszkanie jest już w sprzedaży: liczba wyświetleń ogłoszenia, oglądań i ofert.
Budżet remontu jest zapisany w umowie, a jego przekroczenie ma limit 15%. Jeśli przy remoncie wyjdzie coś, czego nie dało się przewidzieć, najpierw rozmawiamy z Tobą, dopiero potem wydajemy.
Zawsze możesz przyjechać i obejrzeć mieszkanie. Masz dostęp do wszystkich dokumentów. A każde mieszkanie jest ubezpieczone na czas projektu.
Opóźnienia się zdarzają: ekipa, dostawy, pogoda. Nie ukrywamy ich. Mówimy o nich od razu, z planem, jak nadrobić czas.
Chcesz zobaczyć przykładowy raport? Poproś o niego przy pierwszej rozmowie.
10. Co może pójść nie tak? Ryzyka · 1:52
Każdy, kto obiecuje pewny zysk z nieruchomości, mija się z prawdą. Omawiam pięć realnych ryzyk flipa – od spadku cen po zdarzenia losowe – co robimy z każdym z nich i jaki jest najgorszy scenariusz.
Przeczytaj zamiast oglądać
Każdy, kto obiecuje gwarantowany zysk z nieruchomości, mija się z prawdą. Pokażę, co naprawdę może pójść nie tak i co z tym robimy.
Ryzyko pierwsze: ceny spadną albo sprzedaż potrwa długo. Co robimy? Kupujemy wyraźnie poniżej wartości rynkowej, więc mamy margines. Liczymy czarny scenariusz. Mamy plan B, czyli najem. A po 9 miesiącach Twój udział w zysku rośnie.
Ryzyko drugie: remont będzie droższy albo wyjdą ukryte wady. Co robimy? Oglądamy mieszkanie z fachowcem, robimy kosztorys z rezerwą, a budżet ma w umowie limit przekroczenia 15%. Nieprzewidziane wydatki omawiamy z Tobą, zanim je poniesiemy.
Ryzyko trzecie: przeszacujemy cenę sprzedaży. Co robimy? Sprawdzamy ją w Rejestrze Cen Nieruchomości, czyli w prawdziwych transakcjach, oraz u pośredników, doradców kredytowych i notariuszy. Bierzemy twarde dane, nie najwyższe ceny z ogłoszeń.
Ryzyko czwarte: coś stanie się po naszej stronie. Co wtedy? Mieszkanie jest Twoje, wpisane do księgi wieczystej. Działamy jako spółka z pełną księgowością. Mamy doświadczonych ludzi, którzy dokończą remont i sprzedaż. A umowa przewiduje karę, jeśli się wycofamy.
Ryzyko piąte: zdarzenia losowe. Zalanie, pożar, szkoda u sąsiadów. Każde mieszkanie ubezpieczamy, a spółka ma polisę OC na 1 mln zł.
I najgorszy scenariusz, mało prawdopodobny: sprzedaż poniżej kosztów. Wtedy jest strata, a kwota priorytetowa jej nie pokryje. Zasady na taką sytuację są w umowie, zanim cokolwiek podpiszesz.
Złota zasada: inwestuj tylko pieniądze, których nie będziesz potrzebować przez najbliższy rok.
Pełną listę ryzyk znajdziesz w zakładce „Bezpieczeństwo i ryzyka”. Zapytaj o wszystko, zanim cokolwiek podpiszesz.
23. Jak sprawdzić firmę · 1:02
Sprawdzenie firmy zajmuje kwadrans. Pokazuję trzy kroki – KRS, biała lista VAT i księga wieczysta – na przykładzie naszej spółki oraz jak nie dać się oszustom, którzy podszywają się pod znane firmy.
Przeczytaj zamiast oglądać
Zanim przelejesz pieniądze jakiejkolwiek firmie, sprawdź ją. To zajmuje kwadrans. Pokażę, jak sprawdzić nas.
Krok pierwszy: Krajowy Rejestr Sądowy. Po numerze KRS zobaczysz zarząd spółki, datę wpisu i sprawozdania finansowe za każdy rok.
Krok drugi: biała lista podatników VAT. Wpisz numer rachunku i sprawdź, czy należy do spółki. Pieniądze przyjmujemy wyłącznie przelewem na rachunek z białej listy. Nie przyjmujemy gotówki.
Krok trzeci: księga wieczysta mieszkania. Po podpisaniu umowy o poufności dostajesz jej numer i sam sprawdzasz w internecie właściciela i hipoteki.
I uwaga na oszustów, którzy podszywają się pod znane firmy. Numer rachunku bierz z umowy i sprawdzaj na białej liście, a nie z wiadomości. Nigdy nie zmieniamy numeru rachunku mailem ani SMS-em. Nie prosimy o kody BLIK, hasła ani instalowanie aplikacji.
Masz wątpliwość? Zadzwoń do nas, zanim zrobisz przelew. I stosuj te same zasady przy każdej firmie, nie tylko przy nas.
Kto za tym stoi: historia i realizacje
25. Spółka z historią · 1:11
Czy firma, której powierzasz pieniądze, nie powstała wczoraj? Pokazuję naszą historię: od doświadczenia w nieruchomościach, przez rejestrację spółki w 2016 roku, po flipy w Zagłębiu i plany na 2027.
Przeczytaj zamiast oglądać
Czy firma, której powierzasz pieniądze, nie powstała wczoraj? Warto to sprawdzić. Pokażę naszą historię.
Wcześniej: doświadczenie w nieruchomościach. Praca pośrednika, wiele flipów z rodzinną agencją nieruchomości i sprzedaż międzynarodowa w Wielkiej Brytanii i Europie.
2016 rok: 29 kwietnia spółka zostaje wpisana do Krajowego Rejestru Sądowego. Siedziba w Katowicach, zarząd bez zmian od początku.
Kolejne lata: flipy w Zagłębiu. Zakup, remont i sprzedaż mieszkań w Sosnowcu i Będzinie, między innymi przy Hallera, w Koszelewie i przy Sieleckiej.
Dziś nieruchomości to jedyny kierunek: flipy 50/50 z inwestorami, kwatery pracownicze w Będzinie i Sosnowcu oraz skup mieszkań. Na 2027 rok przygotowujemy pierwszą, kameralną inwestycję deweloperską.
Uczciwie: przez ponad 10 lat były lepsze i gorsze momenty, a spółka wcześniej prowadziła też inną działalność niż nieruchomości. Mówimy o tym otwarcie.
Sprawozdania finansowe za każdy rok są publicznie dostępne w KRS. Sprawdź je, zanim zaczniesz współpracę z jakąkolwiek firmą.
26. Kto stoi za projektami · 1:02
Projektantka i architekci wnętrz, stałe ekipy, konserwatorzy, notariusze, pośrednicy i księgowość. Pokazuję, kto pracuje przy każdym projekcie i dlaczego projekt nie zależy od jednej osoby.
Przeczytaj zamiast oglądać
Kto właściwie zajmuje się Twoim mieszkaniem? Pokażę ludzi, którzy pracują przy każdym projekcie.
Każdy projekt nadzoruję osobiście, od oględzin, przez remont, po sprzedaż i rozliczenie. Dlatego na telefon i maile odpowiadam sam.
Projekt i wykończenie: współpracujemy z projektantką i architektami wnętrz, z firmami wykończeniowymi i z home stagerami.
Ekipy i serwis: stałe ekipy remontowe i wykonawcy rotacyjni. Własni konserwatorzy przyjeżdżają na wezwanie, także do napraw w ramach rękojmi po sprzedaży.
Doświadczenie: doradzają nam doświadczone fliperki z wieloletnią praktyką i grono mentorów. Działamy w stowarzyszeniach branżowych, gdzie wymieniamy się wiedzą.
Do tego sprawdzeni notariusze, pośrednicy w obrocie nieruchomościami, doradcy kredytowi i księgowość. Projekty nie zależą od jednej osoby: w razie potrzeby doświadczeni fliperzy dokończą remont i sprzedaż.
Chcesz zobaczyć, jak pracujemy? Na spotkaniu pokażę mieszkanie i zakończone realizacje.
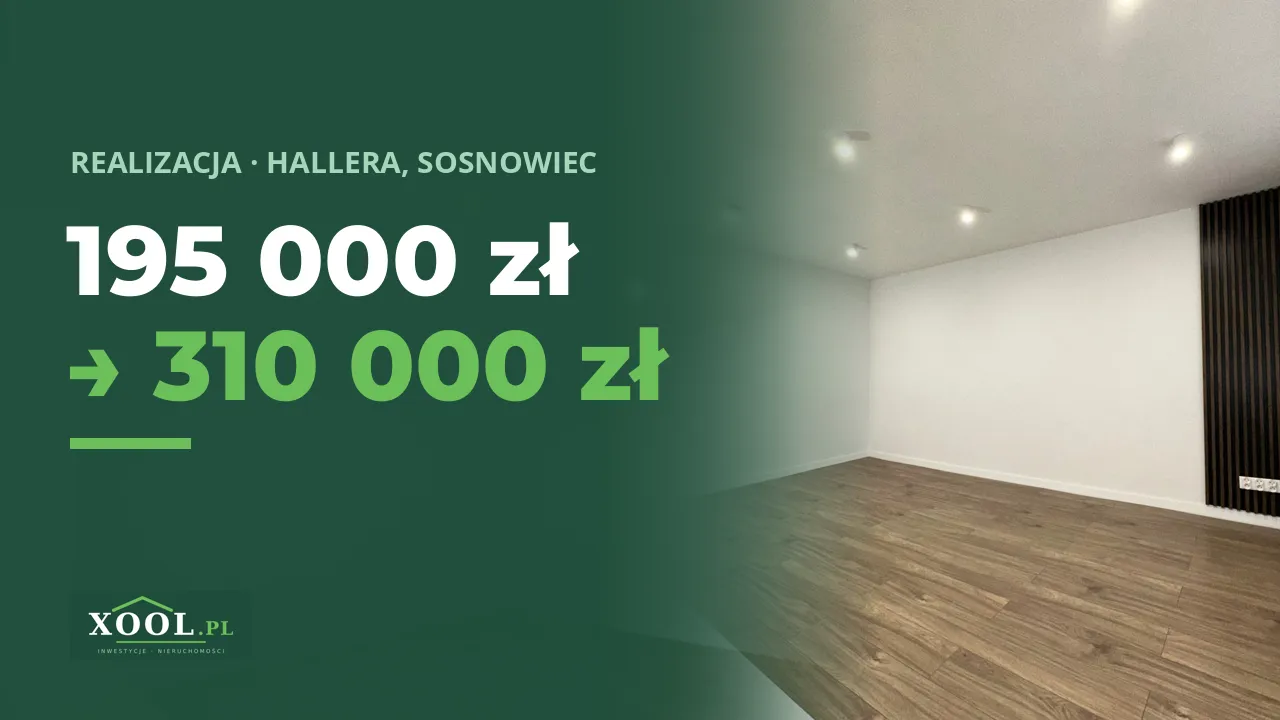
13. Realizacja: Hallera, Sosnowiec · 1:22
Prawdziwa realizacja przy Hallera w Sosnowcu: 39 m², 2 pokoje, do generalnego remontu. Pokazuję wszystkie koszty z aktów notarialnych i zestawień, wynik i to, jak podzieliłby się zysk we flipie 50/50.
Przeczytaj zamiast oglądać
195 tys. zł przy zakupie. 310 tys. zł przy sprzedaży. Pokażę, skąd wziął się zysk w mieszkaniu przy Hallera w Sosnowcu.
Dwa pokoje, 39 m², w bloku. Mieszkanie do generalnego remontu: boazeria na ścianach, stara łazienka i stara kuchnia.
Remont z materiałami kosztował ok. 57 200 zł. Notariusz, podatek i opłaty przy zakupie: 4 845 zł. Czynsze, media, zdjęcia i ogłoszenia: ok. 7 900 zł.
Koszt całkowity wyniósł ok. 264 900 zł. Mieszkanie znalazło kupca za 310 tys. zł. Zysk do podziału: ok. 45 100 zł, przed podatkiem.
Gdyby to był wspólny flip 50/50, z takiego zysku inwestor dostałby najpierw 25 tys. zł kwoty priorytetowej. Reszta, ok. 20 tys. zł, trafiłaby do nas.
Czego uczy ten projekt? O zysku decydują trzy rzeczy: cena zakupu, koszt remontu i realna cena sprzedaży. Każdą sprawdzamy przed zakupem, a nie po.
To wynik z przeszłości, nie obietnica na przyszłość. Kwoty pochodzą z aktów notarialnych i zestawień kosztów. Dokumenty możemy pokazać na spotkaniu.
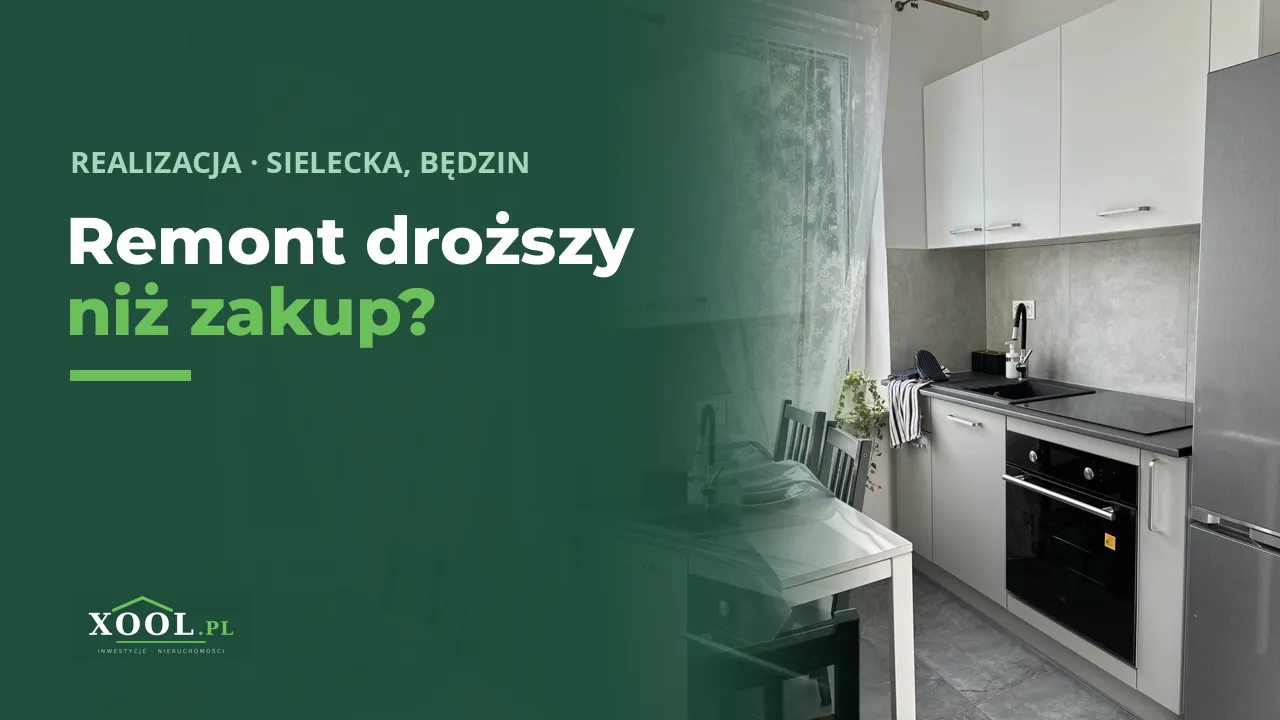
14. Realizacja: Sielecka, Będzin · 1:11
Sielecka w Będzinie: mieszkanie w bardzo złym stanie, remont generalny z wymianą okien. Remont kosztował więcej niż zakup. Pokazuję cały rachunek i uczciwie mówię, czego nauczył nas ten projekt.
Przeczytaj zamiast oglądać
Kupione za 54 600 zł, sprzedane za 159 200 zł. Brzmi świetnie? Zobacz, ile kosztował remont.
Sielecka w Będzinie. Mieszkanie w bardzo złym stanie, do remontu od podstaw: zniszczona kuchnia, łazienka do skucia, ściany i podłogi do zrobienia.
Zrobiliśmy remont generalny z wymianą okien, nową kuchnią i łazienką. Kosztował ok. 74 tys. zł. Więcej niż sam zakup.
Tak wyglądało mieszkanie przed remontem i po nim. Jasne pokoje, nowa kuchnia, nowa łazienka. Gotowe do wprowadzenia.
Koszt całkowity: ok. 128 700 zł. Sprzedaż: 159 200 zł. Zysk: ok. 30 500 zł, przed podatkiem.
Uczciwie: to skromniejszy wynik niż w innych projektach. Przy tak dużym remoncie zysk mocno zależy od kosztu pracy i materiałów. Dlatego kosztorys robimy z rezerwą i liczymy czarny scenariusz.
Lekcja? Niska cena zakupu to dopiero początek. Liczy się cały rachunek: zakup, remont, czas i realna cena sprzedaży.
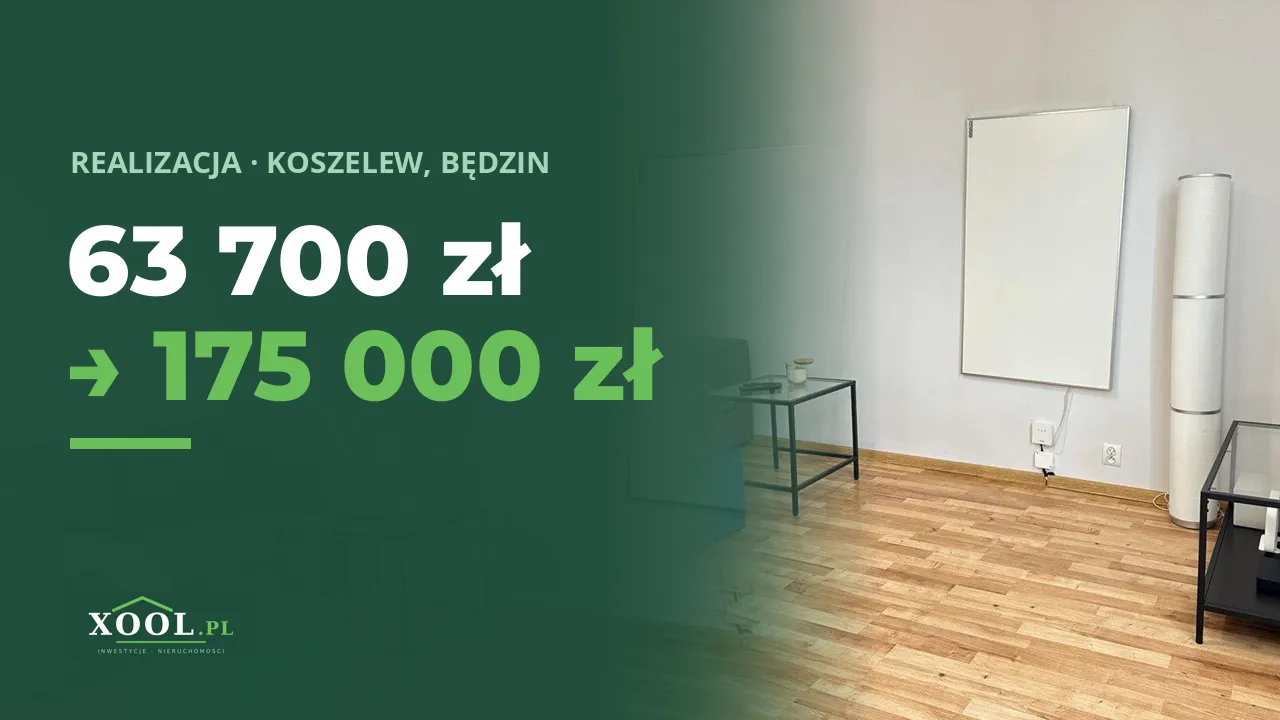
12. Realizacja z licytacji: Koszelew, Będzin · 0:59
Mieszkanie w Koszelewie w Będzinie kupione na licytacji komorniczej, do remontu od podstaw. Pokazuję koszty, efekt po remoncie i lekcję z licytacji. To nasz najlepszy wynik – nie każdy projekt tak wygląda, a wyniki z przeszłości nie są gwarancją przyszłych.
Przeczytaj zamiast oglądać
63 700 zł na licytacji. 175 tys. zł przy sprzedaży. Pokażę, jak wyglądał ten projekt.
Mieszkanie w Koszelewie, w Będzinie, kupiliśmy na licytacji komorniczej. Stan: do remontu od podstaw.
Remont z materiałami kosztował ok. 38 tys. zł. Razem z wyposażeniem i opłatami cały koszt wyniósł ok. 104,5 tys. zł.
Po kompletnym remoncie i home stagingu sprzedaliśmy je za 175 tys. zł. Zysk: ok. 70 tys. zł.
Lekcja? Licytacje dają niską cenę zakupu, ale wymagają wiedzy: wadium, stan prawny, często brak możliwości obejrzenia mieszkania. To nasz najlepszy wynik i nie każdy projekt tak wygląda.
Wyniki z przeszłości nie są gwarancją przyszłych. Ale pokazują, jak pracujemy.
Więcej realizacji, z liczbami i zdjęciami, znajdziesz w zakładce „Realizacje”.
Masz pytanie, na które nie ma filmu?
Zadzwoń albo zostaw kontakt. Pokażę Ci aktualne mieszkanie, kalkulację w wariancie realnym i pesymistycznym oraz wzór umowy.
Materiał edukacyjny, nie oferta. Szacunki, nie obietnica wyniku. Wiążąca jest umowa.